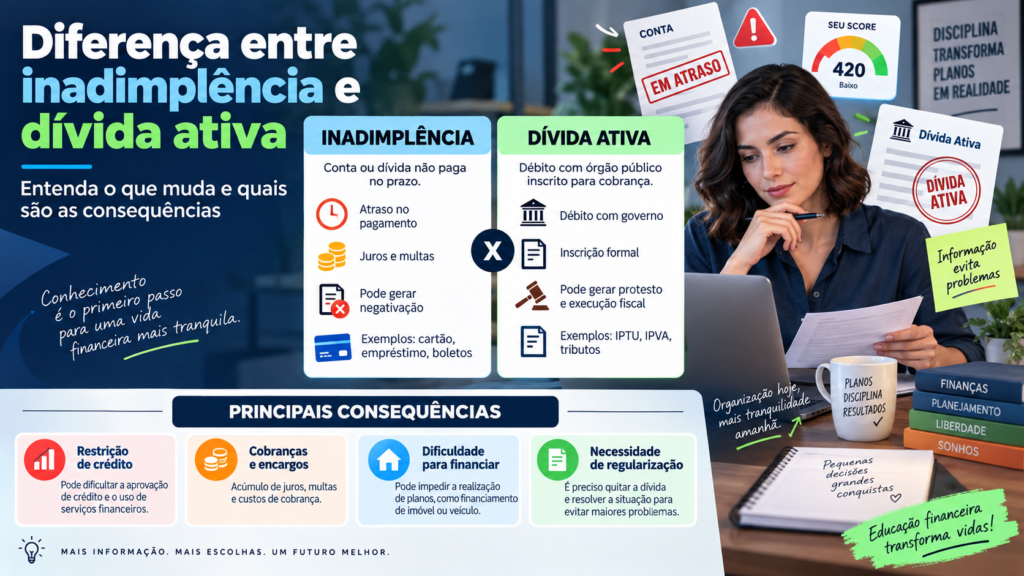
Diferença entre inadimplência e dívida ativa: entenda o que muda e quais são as consequência?
Os termos inadimplência e dívida ativa aparecem com frequência quando uma pessoa ou empresa possui contas atrasadas. Embora estejam relacionados à falta de pagamento, eles não significam a mesma coisa. Saber distinguir essas situações é importante porque as consequências, os responsáveis pela cobrança e as formas de regularização podem ser bastante diferentes.
De maneira simples, a inadimplência ocorre quando uma obrigação financeira não é paga no prazo combinado. Isso pode acontecer com uma fatura de cartão de crédito, prestação de financiamento, boleto de uma empresa, aluguel, mensalidade, conta de consumo ou até mesmo com um tributo.
Já a dívida ativa é um conceito ligado principalmente a créditos devidos ao poder público. Depois que determinado valor devido à União, a um Estado, ao Distrito Federal, a um Município ou a determinadas entidades públicas vence e permanece sem pagamento, ele pode, seguindo o procedimento correspondente, ser formalmente inscrito em dívida ativa.
Portanto, toda dívida ativa decorre de uma obrigação não paga, mas nem toda inadimplência se transforma em dívida ativa. Uma fatura de cartão atrasada, por exemplo, pode gerar cobrança, juros e até negativação, mas não se transforma em dívida ativa da União simplesmente porque não foi paga.
O que é inadimplência?
A inadimplência acontece quando uma pessoa física ou jurídica deixa de cumprir uma obrigação financeira dentro das condições estabelecidas. Na maioria dos casos, isso significa não realizar o pagamento até a data de vencimento.
Imagine uma fatura de cartão que vence no dia 10. Se o consumidor não efetuar o pagamento conforme as condições exigidas, haverá uma situação de atraso e, dependendo do caso, inadimplência. O mesmo pode ocorrer com parcelas de empréstimos, financiamentos, mensalidades, compras a prazo ou contratos entre empresas.
A inadimplência, portanto, é um conceito bastante amplo. Pode envolver dívidas privadas ou obrigações perante o poder público.
Uma empresa que não paga um fornecedor está inadimplente. Uma pessoa que deixa de pagar uma prestação do financiamento também está inadimplente. Da mesma forma, um contribuinte que não paga determinado imposto no vencimento possui uma obrigação fiscal em atraso.
As consequências dependem da natureza da dívida, do contrato, da legislação aplicável e do tempo que a obrigação permanece sem pagamento.
Estar inadimplente significa estar negativado?
Não necessariamente. Esse é um dos pontos que mais confundem os consumidores.
Uma dívida pode estar atrasada antes de existir qualquer registro nos bancos de dados de inadimplentes. A negativação é uma etapa diferente, na qual determinada informação sobre a dívida passa a constar em um cadastro utilizado pelo mercado para análise de crédito.
Uma pessoa pode, portanto, estar inadimplente sem estar negativada naquele momento.
Quando a dívida permanece sem pagamento, o credor pode adotar medidas de cobrança previstas no contrato e na legislação. Dependendo da situação, isso poderá incluir contatos de cobrança, aplicação de juros e multas e eventual inclusão do débito em órgãos de proteção ao crédito.
Por isso, não é recomendável utilizar apenas a existência de uma negativação como indicador da própria situação financeira. Uma obrigação vencida merece atenção mesmo quando ainda não aparece como restrição no CPF ou CNPJ.
O que é dívida ativa?
Dívida ativa é uma expressão utilizada para identificar créditos do poder público que, depois de vencidos e não pagos, passam pelo procedimento administrativo necessário e são inscritos para cobrança.
No âmbito federal, a Procuradoria-Geral da Fazenda Nacional, a PGFN, explica que a Dívida Ativa da União reúne créditos públicos devidos por pessoas físicas e jurídicas que não foram pagos.
Esses valores podem ter origem tributária ou não tributária.
As dívidas tributárias abrangem obrigações relacionadas a impostos, taxas, contribuições e outros tributos. Já as dívidas não tributárias podem surgir, por exemplo, de determinadas multas, penalidades ou outras obrigações devidas ao poder público.
Isso significa que dívida ativa não é sinônimo apenas de imposto atrasado.
Qual é a principal diferença entre inadimplência e dívida ativa?
A diferença essencial está na natureza da obrigação e na formalização da cobrança.
A inadimplência representa, de forma geral, o descumprimento de uma obrigação financeira. Ela pode acontecer em uma relação privada ou pública.
A dívida ativa, por sua vez, representa um crédito pertencente à Fazenda Pública que foi formalmente inscrito após o procedimento correspondente.
Por exemplo, deixar de pagar a fatura de um cartão emitido por um banco privado gera uma dívida com aquela instituição. Mesmo que a dívida seja negativada ou cobrada judicialmente, ela continua sendo uma dívida privada.
Já deixar de pagar um tributo devido ao Município pode resultar, após os procedimentos administrativos, na inscrição daquele débito na dívida ativa municipal.
Os dois casos envolvem falta de pagamento, mas o regime jurídico e os mecanismos de cobrança são diferentes.
Uma dívida de cartão de crédito pode virar dívida ativa?
Uma dívida comum de cartão de crédito com uma instituição financeira privada não se transforma em Dívida Ativa da União, do Estado ou do Município apenas por permanecer sem pagamento.
O banco poderá cobrar o cliente, negociar o débito, adotar medidas permitidas para recuperação da dívida e, quando presentes os requisitos, utilizar mecanismos judiciais ou cadastros de proteção ao crédito.
Isso continua sendo uma relação de natureza privada entre credor e devedor.
Portanto, expressões como “meu cartão foi para dívida ativa” muitas vezes são utilizadas incorretamente. O consumidor pode estar querendo dizer que a dívida foi negativada, encaminhada para cobrança ou judicializada.
Um imposto atrasado já é automaticamente dívida ativa?
Também não.
O simples vencimento de um tributo não significa necessariamente que, naquele mesmo instante, ele esteja formalmente inscrito em dívida ativa.
Inicialmente existe um débito tributário em aberto perante o órgão responsável. Caso a obrigação não seja regularizada durante a fase administrativa aplicável, o crédito poderá posteriormente ser encaminhado para inscrição em dívida ativa.
No caso de determinados débitos federais, por exemplo, uma pendência administrada pela Receita Federal pode posteriormente ser encaminhada à PGFN para inscrição na Dívida Ativa da União.
A partir dessa inscrição, muda também o órgão responsável por parte importante dos procedimentos de cobrança e negociação.
Quais dívidas podem ser inscritas em dívida ativa?
A dívida ativa pode envolver créditos tributários e não tributários.
Entre exemplos que podem aparecer nesse universo estão impostos, taxas, contribuições, determinadas multas administrativas e outras obrigações legalmente atribuídas à Fazenda Pública.
Na esfera municipal, um exemplo conhecido é o IPTU. Se o imposto permanecer sem pagamento, ele poderá seguir o procedimento municipal de cobrança e ser inscrito na dívida ativa do Município.
Na esfera estadual, podem existir débitos ligados ao IPVA e ao ICMS, entre outros, conforme a legislação e a competência de cada Estado.
Já no âmbito federal existem obrigações administradas pela Receita Federal e créditos posteriormente cobrados pela PGFN depois da inscrição na Dívida Ativa da União.
É importante observar que cada esfera possui seus próprios órgãos, sistemas e procedimentos. A PGFN não administra, por exemplo, a dívida ativa de cada prefeitura brasileira.
O que acontece quando um débito é inscrito em dívida ativa?
A inscrição possui consequências importantes. O crédito passa a integrar formalmente a dívida ativa da respectiva Fazenda Pública e pode dar origem à Certidão de Dívida Ativa, conhecida pela sigla CDA.
De acordo com a Lei de Execução Fiscal, a dívida ativa regularmente inscrita possui presunção relativa de certeza e liquidez. A CDA pode servir como título para a cobrança judicial do débito.
A inscrição não significa necessariamente que um imóvel, veículo ou conta bancária será bloqueado imediatamente. Existe uma sequência de procedimentos administrativos e, em determinados casos, judiciais.
Porém, ignorar uma dívida ativa pode aumentar significativamente a gravidade do problema.
O que é a Certidão de Dívida Ativa?
A Certidão de Dívida Ativa, ou CDA, é o documento que representa o crédito formalmente inscrito. Ela deve conter informações previstas em lei, como identificação do devedor, origem e natureza da dívida e informações sobre o valor e os encargos.
É justamente a CDA que poderá fundamentar uma execução fiscal.
Isso mostra por que existe uma diferença jurídica importante entre uma simples conta vencida e um débito formalmente inscrito em dívida ativa.
Na dívida ativa existe um procedimento próprio de constituição e cobrança do crédito público.
O que é execução fiscal?
A execução fiscal é uma ação judicial utilizada pela Fazenda Pública para buscar a cobrança de créditos inscritos em dívida ativa.
A Lei nº 6.830/1980 estabelece regras específicas para esse tipo de processo.
Quando a cobrança chega à esfera judicial, o devedor pode enfrentar medidas de execução patrimonial observados os procedimentos legais. Dependendo do caso, bens e direitos podem ser alcançados para satisfazer a obrigação.
É por isso que uma dívida fiscal não deve ser ignorada durante anos na expectativa de que o problema simplesmente desapareça.
Quem recebe uma citação em execução fiscal ou identifica uma cobrança que considera incorreta deve avaliar a situação cuidadosamente e, quando necessário, buscar orientação profissional.
Dívida ativa pode gerar protesto?
Sim. A cobrança da dívida ativa pode envolver mecanismos extrajudiciais, inclusive protesto da Certidão de Dívida Ativa.
No caso federal, a própria PGFN informa que créditos inscritos podem ser encaminhados para protesto.
O protesto pode trazer consequências comerciais e financeiras para pessoas e empresas. Como esses registros podem ser considerados em análises de crédito, a existência da pendência pode dificultar a contratação de determinadas operações.
Além disso, uma pendência fiscal pode afetar a obtenção de documentos de regularidade necessários para empresas participarem de determinadas operações, contratos ou processos.
Dívida ativa reduz o Score?
Não existe uma regra universal afirmando que toda inscrição em dívida ativa reduzirá automaticamente determinada quantidade de pontos de um Score de crédito.
Os modelos de pontuação utilizam diferentes dados e metodologias. Portanto, não é correto dizer que uma inscrição em dívida ativa significa, por exemplo, redução automática de 100 ou 200 pontos.
Entretanto, uma dívida pública pode gerar outros registros, inclusive protestos e informações de inadimplência que podem se tornar relevantes para análises financeiras.
Para uma empresa, a existência de pendências fiscais também pode ser relevante em análises mais completas de crédito, mesmo quando o credor não utiliza exclusivamente um Score tradicional.
Qual a diferença entre dívida ativa e negativação?
A negativação é o registro de uma dívida em um banco de dados utilizado para proteção e análise de crédito.
A dívida ativa representa um crédito público formalmente inscrito.
São conceitos diferentes, embora possam se relacionar.
Uma dívida privada pode gerar negativação sem jamais ser dívida ativa. Ao mesmo tempo, um débito inscrito em dívida ativa pode resultar em protesto ou outras medidas que tenham reflexos sobre o crédito do devedor.
É importante observar a origem de cada informação antes de tentar regularizá-la. Pagar uma dívida negativada diretamente a um banco é diferente de negociar uma dívida federal inscrita perante a PGFN.
O que é o Cadin?
O Cadin é o Cadastro Informativo de Créditos não Quitados do Setor Público Federal. Ele está relacionado a pendências perante órgãos e entidades federais conforme as regras aplicáveis.
No caso de débitos federais inscritos em dívida ativa, a situação pode produzir consequências relacionadas à regularidade perante o poder público.
Não se deve confundir Cadin com Serasa, SPC ou outros birôs de crédito. Embora todos possam estar associados à existência de pendências, possuem naturezas e finalidades diferentes.
Dívida ativa pode impedir emissão de Certidão Negativa?
Uma pendência fiscal pode interferir na regularidade fiscal e na emissão de Certidão Negativa de Débitos, dependendo da situação do crédito.
Para empresas, esse ponto merece atenção especial. Certidões fiscais podem ser exigidas em diversas relações comerciais, operações societárias, contratos e procedimentos envolvendo o poder público.
Há situações em que um débito está com a exigibilidade suspensa ou devidamente garantido e pode ser possível emitir uma Certidão Positiva com Efeitos de Negativa, conforme os requisitos legais.
Por isso, não basta olhar apenas para a existência original da dívida. É necessário verificar a situação atual da inscrição e da negociação.
Uma dívida parcelada continua sendo dívida ativa?
O parcelamento não apaga imediatamente a origem da dívida. Quando uma inscrição em dívida ativa é negociada e o parcelamento está sendo cumprido, sua situação jurídica e de cobrança muda conforme as regras aplicáveis.
O pagamento integral extingue a obrigação, enquanto um parcelamento ou transação em andamento pode suspender atos de cobrança desde que todas as condições sejam respeitadas.
É fundamental manter as parcelas em dia. O descumprimento do acordo pode causar sua rescisão e permitir a retomada dos procedimentos de cobrança.
Como saber se tenho dívida ativa?
O primeiro passo é identificar qual ente público seria o credor.
Para dívidas federais inscritas na Dívida Ativa da União, a PGFN disponibiliza o Portal REGULARIZE, por meio do qual o contribuinte pode consultar inscrições e acessar serviços relacionados a pagamento e negociação.
Para IPTU, ISS e outras obrigações municipais, normalmente é necessário verificar os canais oficiais da prefeitura correspondente.
No caso de IPVA e outros tributos estaduais, a consulta costuma ser realizada nos sistemas da Secretaria da Fazenda ou da Procuradoria do respectivo Estado.
Essa distinção é importante para evitar golpes. Não pague supostas dívidas utilizando boletos ou chaves PIX recebidos de fontes desconhecidas sem confirmar a cobrança em um canal oficial.
Como regularizar uma dívida ativa?
As possibilidades variam conforme o ente público, a natureza da dívida e a fase da cobrança. Em linhas gerais, as principais alternativas podem envolver:
- Pagamento integral: quitação completa do valor devido pelos canais oficiais;
- Parcelamento: divisão da dívida conforme as condições disponibilizadas pelo órgão responsável;
- Transação tributária: em determinadas situações e programas, pode oferecer condições diferenciadas para regularização;
- Contestação: quando o contribuinte entende que a cobrança é indevida, pode utilizar os instrumentos administrativos ou judiciais adequados;
- Regularização de negociação existente: quem já possui acordo deve acompanhar pagamentos para evitar o cancelamento.
No âmbito federal, o REGULARIZE concentra diversos serviços da PGFN relacionados a débitos inscritos, pagamento, parcelamento e modalidades de transação disponíveis.
O que é transação tributária?
A transação tributária é uma modalidade de negociação que pode permitir a regularização de débitos inscritos em dívida ativa com condições específicas.
Dependendo da modalidade vigente e das características da dívida e do contribuinte, podem existir condições relacionadas a entrada, prazo e descontos sobre determinados acréscimos.
Isso não significa que toda dívida terá desconto nem que as condições serão iguais para todos.
As modalidades disponíveis podem mudar ao longo do tempo. Por isso, antes de tomar uma decisão, é importante consultar as regras atuais nos canais oficiais do ente responsável pela cobrança.
Por que a dívida ativa merece atenção especial das empresas?
Para pessoas jurídicas, pendências fiscais podem produzir impactos que vão além do pagamento de juros e multas.
Uma empresa pode precisar comprovar regularidade fiscal para participar de determinados negócios, acessar linhas específicas de financiamento ou manter relações com o poder público.
Além disso, instituições que realizam análises empresariais mais completas podem consultar diferentes fontes para conhecer o risco de uma companhia.
Uma análise de CNPJ pode considerar informações cadastrais, protestos, restrições, comportamento financeiro, processos e outros indicadores disponíveis.
Por isso, empresas devem acompanhar sua situação fiscal regularmente, em vez de descobrir uma inscrição apenas quando precisam de crédito ou de uma certidão.
MEI também pode ter dívida ativa?
Sim. O Microempreendedor Individual deve cumprir suas obrigações tributárias, incluindo o pagamento do DAS correspondente.
Débitos que permaneçam sem regularização podem seguir os procedimentos aplicáveis e eventualmente ser inscritos em dívida ativa.
Um erro comum é acreditar que simplesmente deixar de movimentar o CNPJ elimina automaticamente as obrigações do MEI. Enquanto a empresa continuar formalmente ativa, determinadas responsabilidades podem permanecer.
Quem deixou de utilizar um MEI deve verificar a situação do CNPJ, eventuais declarações pendentes, débitos existentes e os procedimentos necessários para baixa e regularização.
Qual situação é mais grave: inadimplência ou dívida ativa?
Não existe uma resposta que possa ser aplicada a todos os casos porque o valor, o tipo de dívida e a fase da cobrança fazem diferença.
Uma grande dívida bancária em atraso pode representar um problema financeiro extremamente grave mesmo não sendo dívida ativa. Da mesma forma, uma dívida pública de valor relativamente pequeno pode gerar consequências fiscais e administrativas relevantes.
O mais adequado é entender que a inscrição em dívida ativa representa uma etapa formal importante da cobrança de um crédito público e, por isso, não deve ser ignorada.
Quanto mais cedo uma pendência é identificada, maiores tendem a ser as possibilidades de buscar regularização antes de medidas adicionais de cobrança.
Como evitar que um débito tributário chegue à dívida ativa?
A prevenção começa com organização. Pessoas e empresas precisam acompanhar os vencimentos de suas obrigações tributárias e verificar periodicamente os canais oficiais dos órgãos responsáveis.
Para empresas, um controle contábil e fiscal adequado ajuda a identificar divergências, guias não pagas e declarações pendentes antes que se transformem em problemas maiores.
Se não houver recursos para quitar determinada obrigação integralmente, é importante verificar se existe possibilidade de parcelamento ainda na fase administrativa.
Ignorar comunicações oficiais geralmente não resolve a situação. Em muitos casos, o passar do tempo acrescenta encargos e aproxima o débito de novas etapas de cobrança.
Cuidado com golpes envolvendo dívida ativa
O aumento de consultas e negociações digitais também criou oportunidades para golpistas.
Mensagens podem afirmar que existe uma dívida prestes a bloquear o CPF, CNPJ ou patrimônio e exigir pagamento imediato via PIX. Em outros casos, criminosos criam páginas semelhantes às de órgãos públicos.
Antes de efetuar qualquer pagamento, confirme a existência da dívida diretamente nos canais oficiais.
No caso da Dívida Ativa da União administrada pela PGFN, documentos e opções de pagamento devem ser obtidos pelos serviços oficiais. Desconfie de contatos que pressionam o contribuinte a transferir dinheiro para contas de terceiros.
Inadimplência privada e dívida ativa exigem soluções diferentes
Uma das principais razões para compreender a diferença entre esses conceitos é saber onde buscar uma solução.
Se o problema é uma dívida de cartão de crédito, o consumidor deve procurar a instituição financeira ou a empresa responsável pela cobrança.
Se a pendência é um financiamento, deve procurar o credor correspondente.
Se o débito é um IPTU inscrito em dívida ativa, a regularização deve ser realizada conforme as regras do Município.
Se existe uma inscrição na Dívida Ativa da União administrada pela PGFN, o contribuinte deverá utilizar os canais da Procuradoria para consultar e regularizar o débito.
Essa identificação evita perda de tempo e reduz o risco de cair em golpes.
Conclusão: inadimplência e dívida ativa não são a mesma coisa
A inadimplência é um conceito amplo que representa o descumprimento de uma obrigação financeira. Uma pessoa pode ficar inadimplente com um banco, uma loja, uma prestadora de serviços, um fornecedor ou com o próprio poder público.
A dívida ativa possui um significado mais específico. Trata-se de um crédito público vencido e não pago que, depois dos procedimentos correspondentes, foi formalmente inscrito pela Fazenda Pública competente.
Por isso, uma fatura de cartão atrasada não se transforma automaticamente em dívida ativa. Ela pode resultar em juros, cobrança, negativação e até ação judicial, mas continua sendo uma dívida privada. Já um imposto ou outro crédito público não pago pode posteriormente ser inscrito em dívida ativa e chegar a procedimentos próprios de cobrança, incluindo protesto e execução fiscal.
A melhor estratégia é acompanhar tanto as obrigações privadas quanto as fiscais. Quem identifica um atraso deve verificar rapidamente a origem da cobrança, confirmar o valor e analisar as possibilidades de regularização.
Para pessoas jurídicas, esse cuidado é ainda mais importante porque pendências tributárias podem interferir na regularidade fiscal e dificultar determinadas operações comerciais e financeiras.
Entender a diferença entre inadimplência, negativação, protesto e dívida ativa permite tomar decisões mais conscientes e procurar o canal correto para solucionar cada problema.
Quanto mais cedo uma dívida é identificada e tratada, menores são as chances de ela evoluir para uma situação mais complexa e onerosa.