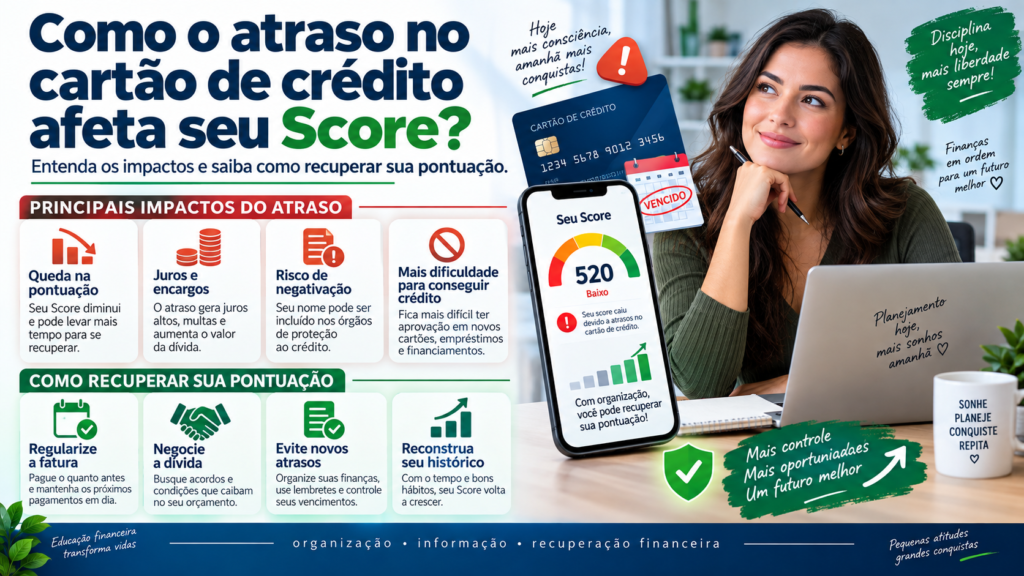
Como o atraso no cartão de crédito afeta seu Score? Entenda os impactos e saiba como recuperar sua pontuação.
O cartão de crédito facilita compras, permite parcelamentos e pode ajudar a organizar o orçamento quando é utilizado com planejamento. Porém, quando a fatura não é paga dentro do prazo, o problema pode ir além dos juros. O atraso pode afetar o histórico financeiro do consumidor, aumentar o risco percebido pelo mercado e, em determinadas situações, provocar queda no Score de crédito.
Essa relação gera muitas dúvidas. Afinal, atrasar a fatura por alguns dias derruba o Score imediatamente? Pagar apenas o mínimo é considerado atraso? Uma dívida de cartão pode negativar o CPF? Depois de quitar a pendência, a pontuação volta ao que era antes? Existe um número fixo de pontos perdidos?
A resposta não é igual para todos os consumidores. O Score é calculado a partir de diferentes informações e cada gestor de banco de dados utiliza sua própria metodologia. Por isso, um atraso pode ter peso diferente conforme o histórico da pessoa, a frequência dos atrasos, o valor da dívida, a existência de outras pendências e a forma como aquela informação chegou ao banco de dados utilizado no cálculo.
O que é o Score de crédito?
O Score de crédito é uma pontuação utilizada para estimar o risco de inadimplência de uma pessoa ou empresa. Em termos simples, os modelos estatísticos analisam informações disponíveis e tentam calcular a probabilidade de aquele consumidor pagar seus compromissos financeiros conforme combinado.
No caso do Serasa Score, por exemplo, a pontuação vai de 0 a 1.000. Quanto maior o número, menor tende a ser o risco estatístico estimado segundo aquele modelo. Isso não significa, entretanto, que uma pontuação elevada garanta a aprovação de cartão, empréstimo ou financiamento.
Bancos, financeiras, lojas e fintechs podem usar o Score como apenas uma das partes da análise. Renda, relacionamento com a instituição, dívidas existentes, valor solicitado, comprometimento financeiro, histórico interno e políticas próprias também podem influenciar a decisão final.
Além disso, não existe um único Score no mercado. Diferentes birôs e instituições podem criar modelos próprios. Assim, a pontuação apresentada em uma plataforma não precisa ser idêntica à avaliação feita por outra empresa.
Por que o atraso da fatura pode afetar o Score?
O pagamento de obrigações financeiras é uma informação relevante para a análise de risco. Quando uma pessoa paga suas faturas dentro do prazo, ela constrói um histórico de pontualidade. Quando começa a atrasar repetidamente, o comportamento pode indicar maior dificuldade para administrar os compromissos assumidos.
Informações de pagamento de operações de crédito podem fazer parte do Cadastro Positivo. Esse histórico ajuda os modelos de risco a observar não apenas a existência de dívidas negativadas, mas também a forma como determinadas obrigações foram pagas.
Portanto, um atraso no cartão pode ser relevante mesmo antes de existir uma negativação. Dependendo dos dados recebidos pelo gestor e da metodologia utilizada, o pagamento realizado depois do vencimento pode pesar na análise da pontuação.
Isso explica por que duas pessoas que atrasaram uma fatura pelo mesmo número de dias podem perceber comportamentos diferentes no Score. O sistema não analisa apenas aquele evento isolado. Ele considera um conjunto de variáveis.
Atrasar um dia a fatura faz o Score cair?
Não existe uma regra universal afirmando que um dia de atraso reduzirá automaticamente determinado número de pontos. A atualização das bases não acontece da mesma forma em todas as empresas, e a pontuação é resultado da combinação de várias informações.
Um atraso pontual e rapidamente regularizado tende a ser menos preocupante do que uma sequência de faturas pagas fora do prazo. Ainda assim, o ideal é evitar atrasos porque a informação de pagamento pode ser registrada no histórico financeiro.
Também é importante entender que o Score não funciona como um contador simples. Não existe uma tabela oficial do tipo “três dias de atraso equivalem a menos 20 pontos”. A pontuação pode cair, permanecer estável ou mudar posteriormente conforme novas informações forem incorporadas ao modelo.
Por isso, não vale a pena concentrar a atenção em descobrir quantos pontos serão perdidos. O mais importante é regularizar a fatura e evitar que o atraso se torne recorrente.
Quanto o Score pode cair por causa de uma fatura atrasada?
Não é possível informar um número fixo. O impacto depende do conjunto de informações existentes no perfil do consumidor.
Entre os fatores que podem aumentar a relevância do atraso estão a repetição do comportamento, outras dívidas em aberto, negativação, utilização frequente de crédito rotativo, alto comprometimento financeiro e histórico recente de dificuldades de pagamento.
Uma pessoa que sempre pagou suas obrigações em dia e teve um problema isolado pode ter uma leitura de risco diferente daquela que acumula diversas pendências. Da mesma forma, uma dívida que evolui para negativação geralmente é um sinal mais grave do que um atraso curto rapidamente corrigido.
Portanto, qualquer promessa de calcular antecipadamente quantos pontos uma pessoa perderá deve ser vista com desconfiança. O funcionamento dos modelos é estatístico e considera diversas variáveis ao mesmo tempo.
Qual é a diferença entre atraso e negativação?
Atrasar a fatura não significa que o CPF será negativado imediatamente. O atraso começa quando a obrigação não é paga conforme as condições e o vencimento estabelecidos. A negativação, por outro lado, ocorre quando uma dívida é incluída em um cadastro de inadimplentes depois dos procedimentos aplicáveis.
Isso significa que é possível existir uma fatura atrasada sem que apareça uma restrição negativa no CPF naquele momento.
Entretanto, ignorar a cobrança aumenta o risco de o problema evoluir. Além dos juros e encargos, a instituição pode iniciar procedimentos de cobrança e, conforme o caso, encaminhar a pendência para um cadastro restritivo.
Quando surge uma dívida negativada, o impacto para a análise de crédito tende a ser mais relevante porque o mercado passa a visualizar um registro formal de inadimplência. Por isso, quanto mais cedo o consumidor agir, maiores são as chances de impedir que um atraso relativamente simples se transforme em uma situação mais difícil.
O Cadastro Positivo registra atrasos?
O Cadastro Positivo reúne informações relacionadas ao histórico de crédito e de pagamentos. Dados sobre vencimento e liquidação das obrigações permitem avaliar como os compromissos foram cumpridos ao longo do tempo.
Por esse motivo, pagamentos realizados depois do vencimento podem aparecer no histórico quando essas informações são enviadas ao gestor. Isso é diferente do cadastro negativo, cuja função está associada principalmente a registros restritivos de inadimplência.
Na prática, essa diferença ajuda a explicar por que manter apenas o “nome limpo” não é o único elemento da vida financeira. Uma pessoa pode não estar negativada e, mesmo assim, apresentar um histórico recente de atrasos que pode ser relevante em determinados modelos de risco.
Por outro lado, uma sequência de pagamentos feitos corretamente ao longo do tempo também ajuda a construir um histórico mais consistente.
Como o Serasa Score considera os hábitos de pagamento?
Na metodologia divulgada pela Serasa, os hábitos de pagamento provenientes do Cadastro Positivo estão entre os fatores considerados no cálculo. No modelo atualizado em 2025, a empresa informa que o fator relacionado a pagamentos representa 29% da composição da pontuação.
Também são analisados outros componentes, como experiência e relacionamento com o mercado, dívidas, busca por crédito, informações cadastrais e contratos de empréstimos ou financiamentos.
Isso reforça um ponto importante: uma única fatura não determina sozinha todo o Score. A pontuação é formada por um conjunto de elementos.
Ao mesmo tempo, atrasos frequentes podem enfraquecer justamente uma parte importante do histórico financeiro. Por isso, manter a pontualidade tende a ser mais eficiente para a reputação de crédito do que alternar meses de pagamento correto com períodos de inadimplência.
Pagar apenas o mínimo da fatura é a mesma coisa que atrasar?
Não necessariamente. Quando o cliente paga um valor parcial previsto pelas regras da fatura, o saldo restante pode entrar no crédito rotativo ou em outra modalidade de financiamento, conforme as condições do contrato. Portanto, pagamento parcial e ausência completa de pagamento não são exatamente a mesma situação.
O problema é que o crédito rotativo envolve juros e encargos e representa uma dívida financiada. Se o consumidor repete essa prática, a fatura seguinte pode chegar significativamente maior, dificultando ainda mais a quitação integral.
Além do custo, utilizar constantemente o pagamento mínimo pode ser interpretado por determinados modelos como sinal de maior comprometimento financeiro. A própria Serasa orienta que o pagamento integral e em dia contribui para um histórico mais saudável.
Quando nem mesmo o valor obrigatório é pago, a situação passa a ser de inadimplência conforme as condições estabelecidas, e podem ser aplicados os procedimentos previstos no contrato.
O que acontece financeiramente quando a fatura não é paga?
O primeiro impacto é o aumento da dívida. Dependendo da situação, podem incidir juros do crédito rotativo, multa, juros de mora e outros encargos previstos nas regras aplicáveis e no contrato.
Desde 3 de janeiro de 2024, existe uma limitação importante para dívidas de cartão de crédito abrangidas pela regra atual: o total de juros e encargos financeiros do crédito rotativo e do parcelamento do saldo da fatura não pode superar 100% do valor original financiado.
Em um exemplo simplificado, se R$ 1.000 de saldo devedor estiverem enquadrados nessa regra, juros e encargos financeiros relacionados ao rotativo ou parcelamento não podem ultrapassar outros R$ 1.000. Isso impede uma multiplicação ilimitada daquela dívida, mas não torna o atraso barato.
Dobrar o valor originalmente financiado continua sendo um custo extremamente alto para o orçamento. Portanto, o limite legal não deve ser interpretado como motivo para adiar a regularização.
O atraso pode reduzir o limite do cartão?
Pode. O limite é definido pela instituição emissora de acordo com suas políticas de risco. Quando o comportamento financeiro do cliente muda, o banco pode reavaliar a exposição ao crédito.
Uma sequência de atrasos pode levar a redução do limite, bloqueio temporário do cartão, cancelamento ou dificuldade para receber novas ofertas, dependendo das regras da instituição e do relacionamento do cliente.
Essa decisão não depende necessariamente do Score exibido por um birô. Bancos possuem dados próprios sobre a utilização do cartão, pagamentos anteriores, saldo devedor, movimentação e relacionamento com o cliente.
Assim, mesmo que a pontuação externa demore a mudar, a instituição que emitiu o cartão já sabe que houve atraso e pode alterar sua política de crédito internamente.
Uma fatura atrasada pode dificultar novos empréstimos?
Sim, especialmente quando o atraso se transforma em uma pendência relevante ou negativação. Ao solicitar um novo crédito, a empresa credora tenta estimar se o consumidor terá capacidade para assumir mais uma obrigação.
Um histórico recente de dificuldades de pagamento pode elevar o risco percebido. Como consequência, o pedido pode ser negado, o limite oferecido pode ser menor ou a taxa de juros pode ser menos vantajosa.
É por isso que Score alto não significa aprovação garantida e Score baixo não significa recusa obrigatória. A pontuação auxilia na análise, mas não substitui a política de crédito de cada empresa.
Depois de pagar a dívida, o Score sobe imediatamente?
Nem sempre. Quitar a dívida é fundamental, mas o pagamento não apaga instantaneamente todo o histórico anterior nem obriga a pontuação a voltar ao nível antigo.
Primeiro, a informação precisa ser atualizada nas bases correspondentes. Depois, o modelo recalcula o risco considerando aquele pagamento juntamente com todas as demais informações disponíveis.
Além disso, retirada de negativação, atualização do histórico e recálculo do Score são processos diferentes. É possível que uma restrição seja regularizada e a pontuação não apresente uma grande mudança naquele mesmo momento.
Com o passar do tempo, novos pagamentos feitos corretamente podem melhorar o histórico. A recuperação tende a depender mais da consistência do comportamento financeiro do que de uma única ação.
Quanto tempo leva para recuperar o Score após atraso?
Não existe prazo universal. Em alguns casos, uma pontuação pode reagir relativamente rápido após a atualização das informações. Em outros, o processo é gradual porque o modelo ainda considera outros fatores desfavoráveis.
O consumidor deve desconfiar de promessas como “aumente 200 pontos em sete dias” ou “pague uma taxa para elevar o Score”. Nenhuma empresa externa consegue simplesmente escolher uma nova pontuação para o consumidor.
O caminho mais consistente é regularizar as pendências, evitar novos atrasos, manter os dados corretos e utilizar o crédito de maneira compatível com a renda.
Com novos meses de comportamento positivo, eventos negativos antigos tendem a perder relevância em determinadas metodologias. Porém, a velocidade dessa recuperação depende do perfil de cada pessoa e do modelo analisado.
O que fazer quando você percebe que não conseguirá pagar a fatura?
O pior caminho costuma ser ignorar o problema. Se já ficou claro que não haverá dinheiro suficiente para pagar o valor integral, o consumidor deve avaliar as alternativas disponíveis antes que a dívida cresça.
Comece conferindo a fatura para entender o valor total, encargos, compras parceladas e opções de financiamento. Em seguida, compare o custo do parcelamento oferecido pelo emissor com outras linhas de crédito eventualmente disponíveis.
Dependendo da taxa, trocar uma dívida muito cara por uma modalidade mais barata pode reduzir o custo total. Desde que haja planejamento, também é possível avaliar a portabilidade do saldo devedor para outra instituição que ofereça melhores condições.
O essencial é não contratar uma nova dívida apenas para ganhar tempo sem corrigir o orçamento. Se as despesas mensais continuarem superiores à renda, o problema reaparecerá.
Parcelar a fatura prejudica o Score?
O parcelamento não deve ser tratado automaticamente como uma negativação. Ele representa uma operação de crédito para financiar o saldo devido, e o comportamento posterior do cliente passa a ser importante.
Se o consumidor parcela a fatura, organiza o orçamento e cumpre corretamente as novas parcelas, a situação é diferente daquela em que continua acumulando atrasos.
Porém, um novo financiamento aumenta o comprometimento financeiro e pode ser considerado por modelos de risco. A instituição também pode interpretar o parcelamento frequente como sinal de dificuldade para liquidar as despesas do cartão.
Por isso, parcelar pode ser uma solução emergencial, mas não deve virar hábito. O ideal é ajustar o valor gasto no cartão para que a fatura integral caiba na renda mensal.
Como recuperar o Score depois de atrasar o cartão?
A recuperação começa com ações práticas e não com truques. O primeiro passo é descobrir exatamente quanto está em aberto. Consulte o emissor do cartão, confirme o saldo e verifique se existe negativação ou outro registro relacionado à dívida.
Depois, escolha uma forma de regularização compatível com sua capacidade. Uma negociação impossível de cumprir apenas troca um problema por outro. O valor das parcelas precisa caber no orçamento junto com aluguel, alimentação, transporte, contas de consumo e demais despesas essenciais.
Após regularizar, mantenha os próximos pagamentos em dia. Se necessário, reduza temporariamente o uso do cartão para impedir a criação de novas faturas elevadas.
Também vale acompanhar o CPF e o Cadastro Positivo para verificar se as informações estão corretas. Caso encontre dados incorretos, solicite a revisão pelos canais do responsável pelo registro.
Por fim, evite solicitar vários cartões, empréstimos e financiamentos em sequência apenas para testar se o crédito voltou. Muitas consultas em um curto período podem entrar em determinados modelos de risco e transmitir a impressão de busca intensa por crédito.
Quais hábitos ajudam a evitar novos atrasos?
Uma boa estratégia é definir um limite pessoal inferior ao limite concedido pelo banco. Se o cartão oferece R$ 10.000, isso não significa que o orçamento comporta uma fatura desse tamanho.
Use como referência a renda disponível depois das despesas essenciais. Acompanhe as compras ao longo do mês pelo aplicativo e não espere o fechamento da fatura para descobrir quanto gastou.
Outra medida útil é escolher uma data de vencimento próxima ao recebimento do salário ou da principal fonte de renda. Alertas no celular e débito automático também podem ajudar a evitar esquecimentos, desde que exista saldo suficiente na conta.
Compras parceladas merecem atenção especial. Uma parcela pequena parece inofensiva, mas várias parcelas simultâneas podem ocupar grande parte do orçamento dos meses seguintes. Antes de uma nova compra, some todos os compromissos já assumidos.
Erros comuns de quem tenta recuperar a pontuação rapidamente
Um erro frequente é quitar uma pendência e imediatamente solicitar crédito em várias instituições. A ansiedade para confirmar se o Score melhorou pode criar um novo padrão de consultas desnecessárias.
Outro erro é contratar empréstimos apenas para “movimentar o CPF”. Assumir dívida sem necessidade não garante aumento de pontuação e ainda cria uma nova obrigação.
Também existem golpes de empresas que prometem aumentar o Score mediante pagamento. A pontuação é calculada por modelos estatísticos e não pode ser comprada.
Por fim, algumas pessoas regularizam uma dívida antiga, mas continuam atrasando as contas atuais. Para reconstruir a reputação financeira, o comportamento novo precisa ser consistente.
Conclusão: atraso no cartão pode afetar o Score, mas existe caminho para recuperação
O atraso no cartão de crédito pode afetar o Score porque o comportamento de pagamento faz parte das informações consideradas em modelos de risco. O efeito, porém, não é igual para todas as pessoas e não existe uma quantidade fixa de pontos perdida por dia de atraso.
Um episódio pontual tende a ter significado diferente de atrasos recorrentes, uso frequente do rotativo, várias dívidas ou uma negativação. Além disso, cada birô e cada instituição podem utilizar metodologias próprias.
Se a fatura atrasou, a prioridade deve ser impedir que a situação cresça. Verifique o saldo, compare as alternativas de pagamento, negocie quando necessário e escolha parcelas que realmente caibam no orçamento. Depois da regularização, mantenha os novos compromissos em dia.
Em vez de buscar fórmulas rápidas, concentre-se em hábitos que funcionam no longo prazo: pagar faturas dentro do vencimento, controlar o uso do limite, reduzir dívidas caras, evitar solicitações desnecessárias de crédito e acompanhar periodicamente as informações do CPF.
Com organização e regularidade, o consumidor reduz o risco de novos atrasos, melhora sua capacidade de negociação e cria condições mais favoráveis para reconstruir o histórico de crédito.