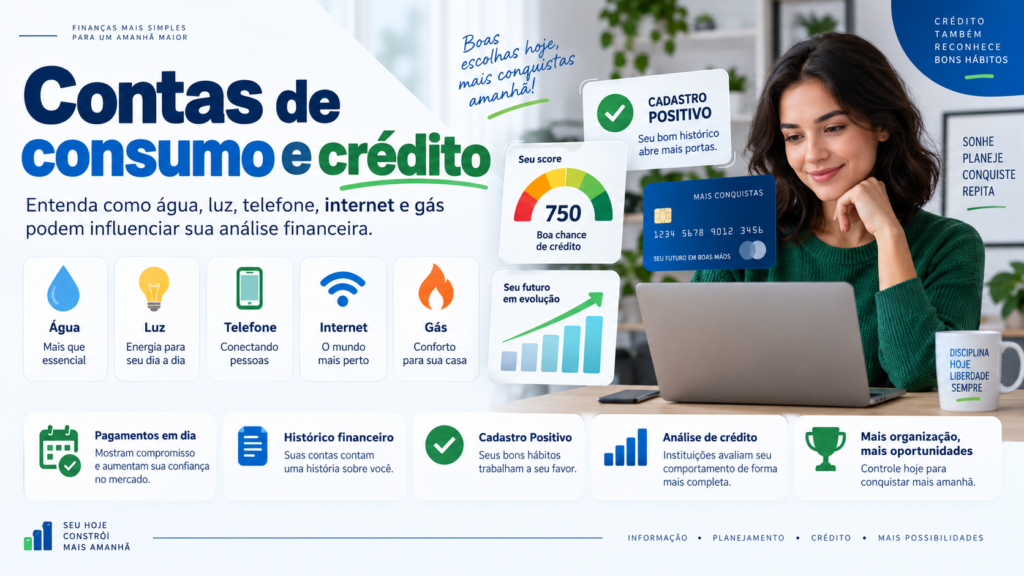
Entenda o que são as contas de consumo e como elas podem influenciar o crédito?
Água, energia elétrica, telefone, internet e gás fazem parte da rotina de milhões de brasileiros. São despesas tão comuns que muitas pessoas as enxergam apenas como contas mensais que precisam ser pagas. Entretanto, o histórico relacionado a essas obrigações também pode fazer parte da vida financeira do consumidor e, em determinadas situações, contribuir para uma análise de crédito mais completa.
As chamadas contas de consumo estão relacionadas principalmente à prestação contínua de serviços essenciais ou recorrentes. Como possuem vencimentos periódicos, elas ajudam a formar um histórico de relacionamento entre consumidor e prestador do serviço. Com o desenvolvimento do Cadastro Positivo e de modelos mais avançados de análise de risco, o mercado passou a considerar um conjunto cada vez maior de informações para tentar entender o comportamento financeiro de pessoas e empresas.
Isso não significa, porém, que simplesmente colocar uma conta de luz ou água no próprio nome fará o Score aumentar imediatamente. A análise de crédito é muito mais ampla. Cada instituição financeira, loja, fintech ou birô de crédito pode utilizar critérios diferentes para determinar o risco de uma operação.
Por isso, entender o funcionamento das contas de consumo pode ajudar o consumidor a organizar melhor a vida financeira e compreender como diferentes informações podem ser utilizadas na concessão de cartões, empréstimos, financiamentos, crediários e outras modalidades de crédito.
O que são contas de consumo?
Contas de consumo são cobranças relacionadas à utilização contínua de determinados serviços. Na maioria dos casos, o consumidor utiliza o serviço durante um período e posteriormente recebe uma fatura com uma data de vencimento.
Entre os exemplos mais conhecidos estão as contas de energia elétrica, água e esgoto, telefone fixo ou móvel, gás e serviços de telecomunicações. Dependendo da situação e da forma como as informações são compartilhadas, outros serviços continuados também podem integrar o histórico financeiro de uma pessoa ou empresa.
Essas contas são diferentes, por exemplo, de uma compra à vista realizada em um supermercado. Na conta de energia, existe uma relação contínua entre a concessionária e o consumidor. Todos os meses existe uma obrigação financeira que precisa ser paga.
É justamente essa continuidade que torna essas informações potencialmente relevantes para uma análise financeira. Ao longo dos meses, forma-se um histórico demonstrando se determinada obrigação foi paga, quando foi quitada e se os pagamentos ocorreram de maneira regular.
Qual é a relação entre contas de consumo e crédito?
Durante muitos anos, a análise de crédito brasileira esteve fortemente relacionada à existência ou não de informações negativas. Na prática, as empresas procuravam saber principalmente se o consumidor possuía dívidas vencidas, protestos, cheques sem fundos ou registros em órgãos de proteção ao crédito.
Esse modelo continua sendo importante, mas atualmente existem ferramentas que procuram avaliar também o comportamento positivo do consumidor.
É nesse contexto que aparece o Cadastro Positivo. Em vez de observar apenas situações de inadimplência, ele permite formar um histórico financeiro mais amplo com informações sobre obrigações assumidas e pagamentos realizados.
De acordo com as regras do Cadastro Positivo, informações relacionadas a serviços continuados, como água, esgoto, energia elétrica, gás e telecomunicações, estão entre as categorias que podem fazer parte desse histórico.
Assim, em determinadas análises, o comportamento relacionado às contas recorrentes pode ajudar a ampliar a quantidade de informações disponíveis sobre o consumidor.
O que é o Cadastro Positivo?
O Cadastro Positivo pode ser entendido como uma espécie de histórico financeiro relacionado ao comportamento de pagamento de pessoas físicas e empresas. Ele reúne informações provenientes de determinadas operações de crédito, vendas a prazo e serviços que podem envolver obrigações financeiras.
A ideia é oferecer uma visão mais completa do relacionamento do consumidor com seus compromissos financeiros.
Imagine duas pessoas que nunca tiveram uma negativação registrada. Pelo modelo tradicional, ambas poderiam inicialmente parecer semelhantes. Entretanto, uma delas possui vários anos de utilização responsável de produtos financeiros, pagamentos regulares e obrigações quitadas dentro dos prazos. A outra praticamente não possui histórico financeiro disponível.
Ao utilizar dados positivos, os modelos de análise conseguem diferenciar melhor situações como essas.
Por isso, o Cadastro Positivo pode ser utilizado como uma das fontes de informação para cálculo de pontuações de crédito e avaliação de risco.
Pagar contas de consumo aumenta o Score?
Essa é uma das principais dúvidas dos consumidores, e a resposta exige atenção.
Não existe uma regra segundo a qual cada conta de água, luz, telefone ou gás paga aumentará automaticamente determinado número de pontos no Score.
Os gestores de bancos de dados e as empresas responsáveis por modelos de pontuação possuem metodologias próprias. Além disso, a influência de determinado tipo de informação depende de ela estar efetivamente disponível na base utilizada para aquela análise.
Portanto, não é correto afirmar que pagar uma conta de energia hoje fará necessariamente o Score subir amanhã.
O pagamento pontual deve ser visto como parte de um comportamento financeiro saudável. Ao longo do tempo, informações positivas e consistentes podem contribuir para que os modelos de risco tenham uma visão mais completa do consumidor.
Além disso, uma instituição que concede crédito pode utilizar seu próprio sistema interno de análise, combinando Score, renda, relacionamento bancário, comprometimento financeiro, histórico de crédito, Cadastro Positivo e diversas outras informações.
Por que o pagamento em dia é importante?
Independentemente de uma determinada conta influenciar diretamente um Score específico, manter os compromissos em dia oferece diversas vantagens.
Primeiro, evita juros, multas e encargos decorrentes de atraso. Segundo, reduz o risco de suspensão de determinados serviços. Terceiro, impede que uma dívida pequena se transforme em um problema financeiro maior.
Além disso, atrasos prolongados podem resultar em procedimentos de cobrança e, dependendo do caso e do cumprimento das regras aplicáveis, a dívida poderá acabar registrada em bancos de dados de inadimplência.
Uma conta relativamente pequena que permaneça esquecida pode, portanto, causar consequências desproporcionais.
É comum, por exemplo, alguém mudar de endereço, deixar uma última fatura pendente e perceber o problema somente meses depois. Situações semelhantes podem acontecer com planos de telefone, internet e outros serviços recorrentes.
Por esse motivo, o encerramento de um contrato deve sempre ser acompanhado da conferência de eventuais cobranças restantes.
Conta atrasada significa CPF negativado?
Não necessariamente.
Uma conta vencida e uma negativação são situações diferentes. O simples fato de uma fatura ultrapassar a data de vencimento não significa que naquele mesmo momento haverá uma restrição no CPF.
Inicialmente, podem ocorrer cobrança de multa, juros, contatos da empresa credora e outras medidas previstas no contrato. Caso a dívida permaneça sem pagamento, o credor poderá adotar procedimentos adicionais de cobrança.
Entre esses procedimentos pode estar o encaminhamento da dívida para um cadastro de inadimplência, desde que sejam observadas as regras aplicáveis ao processo.
Portanto, não é recomendável esperar uma eventual negativação para resolver uma conta atrasada. Quanto antes a situação for regularizada, menor tende a ser o impacto financeiro.
Cadastro Positivo e cadastro negativo são diferentes
É importante não confundir os dois conceitos.
O cadastro negativo está relacionado principalmente a informações restritivas decorrentes de dívidas ou obrigações inadimplidas. Quando o consumidor possui uma negativação, essa informação pode ser considerada por empresas que estejam avaliando o risco de conceder crédito.
Já o Cadastro Positivo possui uma lógica mais ampla. Ele trabalha com informações relacionadas ao histórico de crédito e ao comportamento de pagamento.
Isso permite que a análise não considere apenas os problemas financeiros eventualmente registrados, mas também o histórico construído ao longo do tempo.
Na prática, os dois tipos de informação podem ser utilizados em diferentes modelos de risco.
Como as empresas analisam o crédito?
Muitas pessoas acreditam que a aprovação de um financiamento ou cartão depende exclusivamente do Score. Essa percepção não corresponde à forma como grande parte das instituições realiza suas análises.
O Score é apenas um indicador de risco. Ele pode ser importante, mas normalmente não é o único elemento utilizado.
Dependendo da instituição e do produto solicitado, também podem ser avaliados renda declarada ou estimada, histórico de relacionamento com a empresa, movimentação financeira, existência de dívidas, utilização de crédito, valor solicitado, prazo da operação, comprometimento da renda, informações cadastrais e políticas internas.
Por isso, duas pessoas com a mesma pontuação podem receber decisões completamente diferentes ao solicitar o mesmo produto financeiro.
Uma instituição ainda pode ter uma política de risco mais conservadora do que outra. Enquanto um banco aprova determinado perfil, outro pode negar o pedido ou oferecer um limite menor.
Ter todas as contas no próprio nome melhora o crédito?
Colocar contas no próprio nome pode ser importante para construir relacionamentos comerciais e organizar a vida financeira, mas isso não representa garantia de aumento da pontuação de crédito.
A ideia de que basta transferir água, luz, internet e telefone para o CPF para o Score subir rapidamente deve ser encarada com cautela.
Quando informações de serviços continuados são efetivamente compartilhadas e consideradas por determinado modelo, elas podem contribuir para ampliar o histórico disponível. Entretanto, cada modelo de análise possui regras próprias.
Por isso, o consumidor não deve contratar serviços desnecessários apenas com o objetivo de tentar aumentar seu Score.
Uma estratégia muito mais saudável é manter obrigações reais sob controle, evitar atrasos e utilizar o crédito de maneira responsável.
O que realmente pode ajudar na construção de um bom histórico financeiro?
Não existe uma fórmula instantânea para criar uma boa reputação financeira. O histórico é formado gradualmente.
- Pague as contas dentro do prazo: organização e pontualidade ajudam a evitar juros, multas e problemas de cobrança.
- Evite assumir dívidas acima da sua capacidade: o crédito deve caber no orçamento mensal.
- Utilize cartões e limites com responsabilidade: limite disponível não significa dinheiro disponível.
- Evite atrasos recorrentes: mesmo quando regularizados posteriormente, atrasos podem indicar dificuldade financeira em determinados modelos de análise.
- Mantenha os dados cadastrais corretos: informações desatualizadas podem dificultar processos de validação.
- Acompanhe seu histórico financeiro: consultar periodicamente a situação do CPF ajuda a identificar registros desconhecidos ou incorretos.
- Renegocie dívidas quando necessário: ignorar uma obrigação geralmente aumenta o problema.
- Não solicite crédito sem necessidade: várias solicitações em pouco tempo podem ser interpretadas de maneiras diferentes pelos modelos de risco.
As contas de consumo podem mostrar capacidade de pagamento?
Elas podem ajudar a mostrar regularidade, mas não devem ser confundidas com comprovação completa de capacidade financeira.
Uma pessoa pode pagar todas as contas de energia e telefone dentro do prazo e ainda possuir um nível elevado de endividamento bancário. Da mesma forma, alguém pode ter renda suficiente para assumir determinado financiamento, mas apresentar pouco histórico financeiro disponível.
Por isso, as instituições procuram combinar diferentes informações.
O objetivo da análise de crédito é estimar a probabilidade de que uma nova obrigação seja paga conforme combinado. Quanto maior for a operação, mais detalhada tende a ser a avaliação.
Um financiamento de imóvel, por exemplo, normalmente exige uma análise muito mais ampla do que uma pequena compra parcelada.
Contas de consumo também são importantes para empresas?
Sim. A lógica não se limita às pessoas físicas.
Empresas também possuem contas recorrentes de energia, telefone, internet, gás e outros serviços. Além disso, possuem fornecedores, financiamentos, compras a prazo e diversas obrigações comerciais.
Para uma empresa que busca crédito, ter organização financeira é especialmente importante, pois instituições podem observar faturamento, endividamento, comportamento de pagamento, situação cadastral, restrições, relacionamento bancário e outras informações.
Um CNPJ com histórico consistente pode apresentar um perfil diferente daquele que possui atrasos recorrentes, dívidas, protestos ou dificuldades de pagamento.
Por isso, empresas também devem acompanhar regularmente sua situação cadastral e financeira.
O que fazer quando uma conta está sendo cobrada indevidamente?
Outro cuidado importante envolve cobranças que o consumidor não reconhece.
Ao identificar uma conta desconhecida, valor incorreto ou cobrança referente a um serviço já cancelado, o ideal é procurar a empresa responsável o quanto antes.
Guarde protocolos, comprovantes de pagamento, contratos, mensagens, e-mails e documentos relacionados à contestação.
Se houver uma informação incorreta em um banco de dados de crédito, o consumidor também pode solicitar esclarecimentos e correção conforme os procedimentos aplicáveis.
Ignorar uma cobrança desconhecida não é a melhor alternativa. Mesmo acreditando que a dívida esteja errada, é importante formalizar a contestação para criar um registro do problema.
Por que consultar o CPF periodicamente?
A consulta periódica do CPF permite acompanhar informações importantes relacionadas à vida financeira.
Ela pode ajudar a identificar negativações desconhecidas, divergências cadastrais, dívidas antigas, protestos ou outras ocorrências que merecem atenção.
Esse cuidado também é útil antes de solicitar um financiamento, empréstimo ou cartão.
Conhecer a própria situação financeira permite resolver eventuais problemas antecipadamente, evitando descobrir uma restrição apenas no momento em que o crédito já está sendo solicitado.
Score alto garante aprovação?
Não.
Uma boa pontuação pode indicar menor risco estatístico segundo a metodologia utilizada pelo responsável pelo Score, mas a decisão final pertence à empresa que está oferecendo o crédito.
O consumidor pode ter Score elevado e receber uma recusa devido ao nível de renda, comprometimento financeiro, política interna da instituição, valor solicitado ou outras informações.
Também pode acontecer o contrário: uma pessoa com pontuação intermediária pode receber determinada oferta porque possui relacionamento antigo com a instituição, movimentação financeira compatível ou outras características consideradas positivas.
Por isso, o Score deve ser interpretado como uma ferramenta de análise e não como uma promessa de aprovação.
Organização financeira é mais importante do que tentar manipular o Score
A procura por maneiras rápidas de aumentar a pontuação de crédito criou muitos mitos na internet. Algumas pessoas acreditam que precisam movimentar artificialmente contas bancárias, contratar vários serviços, solicitar diversos cartões ou realizar outras operações apenas para modificar o Score.
Além de não existir garantia de resultado, algumas dessas estratégias podem piorar a situação financeira.
O caminho mais sustentável é simples: organizar o orçamento, pagar compromissos dentro do prazo, evitar endividamento excessivo e utilizar crédito de maneira compatível com a renda.
O histórico financeiro é construído ao longo do tempo. Não existe uma única conta, operação ou pagamento capaz de definir sozinho o perfil de um consumidor.
Como organizar melhor as contas de consumo?
Uma das maiores causas de atraso não é necessariamente falta de dinheiro, mas desorganização. Datas de vencimento espalhadas ao longo do mês podem fazer uma pessoa esquecer uma cobrança mesmo possuindo recursos disponíveis.
Uma alternativa é concentrar os vencimentos próximos à data de recebimento da renda. Também pode ser útil utilizar alertas no celular, aplicativos de controle financeiro ou débito automático para despesas previsíveis.
Quem utiliza débito automático deve acompanhar o saldo bancário para garantir que o pagamento realmente seja realizado.
Também é recomendável revisar periodicamente os contratos. Planos de telefone, internet e serviços de assinatura podem aumentar de valor ou permanecer ativos mesmo quando já não são utilizados.
Reduzir gastos recorrentes libera parte da renda e melhora a capacidade de lidar com outras obrigações financeiras.
Conta paga em atraso pode fazer parte do histórico?
O Cadastro Positivo trabalha com informações relacionadas ao comportamento de pagamento, e o histórico pode considerar dados sobre obrigações assumidas, vencimentos e liquidações.
Por isso, a regularidade é importante. Não basta analisar apenas se uma dívida foi eventualmente quitada; a pontualidade também pode ser uma informação relevante em determinados modelos de avaliação.
Novamente, isso não significa que um único atraso reduzirá automaticamente determinada quantidade de pontos. As metodologias podem variar bastante.
O melhor comportamento financeiro continua sendo evitar atrasos sempre que possível.
Contas de consumo ajudam quem possui pouco histórico de crédito?
Esse é um dos aspectos mais interessantes de um sistema de informações positivas.
Existem consumidores que utilizam pouco cartão de crédito, nunca contrataram financiamento e não possuem empréstimos. No modelo baseado quase exclusivamente em operações bancárias, essas pessoas podem ter pouco histórico disponível para avaliação.
Informações relacionadas a outros compromissos recorrentes podem ampliar a compreensão sobre seu comportamento financeiro quando estiverem disponíveis e forem utilizadas pelo modelo de análise.
Isso é especialmente relevante porque não possuir dívidas não é exatamente a mesma coisa que possuir um longo histórico de pagamentos.
Para o sistema de crédito, informação ajuda a avaliar risco. Quanto mais consistente for o histórico disponível, maiores podem ser as possibilidades de diferenciar perfis financeiros.
Crédito deve ser usado como ferramenta, não como complemento permanente da renda
Entender a relação entre contas de consumo e crédito também exige compreender o papel do próprio crédito.
Empréstimos, cartões e financiamentos podem ser ferramentas importantes quando utilizados de maneira planejada. Eles permitem antecipar compras, financiar bens de maior valor e administrar determinadas necessidades financeiras.
O problema aparece quando o crédito começa a ser utilizado constantemente para pagar despesas básicas que já não cabem na renda mensal.
Se água, luz, alimentação e outras despesas essenciais estão sendo pagas todos os meses com empréstimos ou utilização contínua do limite bancário, isso pode indicar desequilíbrio financeiro.
Nesse cenário, aumentar o limite disponível não resolve necessariamente o problema. É necessário reorganizar despesas e avaliar a capacidade real de pagamento.
Conclusão: as contas de consumo fazem parte de uma vida financeira organizada
As contas de água, energia elétrica, telefone, internet, gás e outros serviços continuados parecem simples despesas mensais, mas fazem parte de um conjunto muito maior de informações relacionadas ao comportamento financeiro.
O desenvolvimento do Cadastro Positivo ampliou a possibilidade de utilização de históricos de pagamento nas análises de risco. Entretanto, é fundamental evitar interpretações simplistas: pagar uma conta de consumo não significa que determinado Score aumentará automaticamente.
Cada gestor de banco de dados possui sua própria metodologia, e cada instituição que oferece crédito pode aplicar critérios adicionais para decidir se aprova uma operação, qual limite será disponibilizado e quais condições serão oferecidas.
Mais importante do que tentar descobrir uma fórmula para aumentar rapidamente a pontuação é construir um comportamento financeiro consistente.
Manter as contas organizadas, acompanhar vencimentos, evitar atrasos, controlar o endividamento, conferir regularmente a situação do CPF e utilizar o crédito de forma consciente são atitudes que ajudam a proteger a saúde financeira.
Quando o consumidor conhece suas próprias informações financeiras, também fica mais preparado para identificar erros, negociar dívidas e tomar melhores decisões antes de solicitar um cartão, empréstimo ou financiamento.
Em um mercado de crédito cada vez mais baseado em dados, ter informação e organização pode fazer tanta diferença quanto simplesmente ter o nome limpo.